Ricorsi, impugnazioni e giudizi davanti alle Corti di giustizia tributaria e alle giurisdizioni superiori.
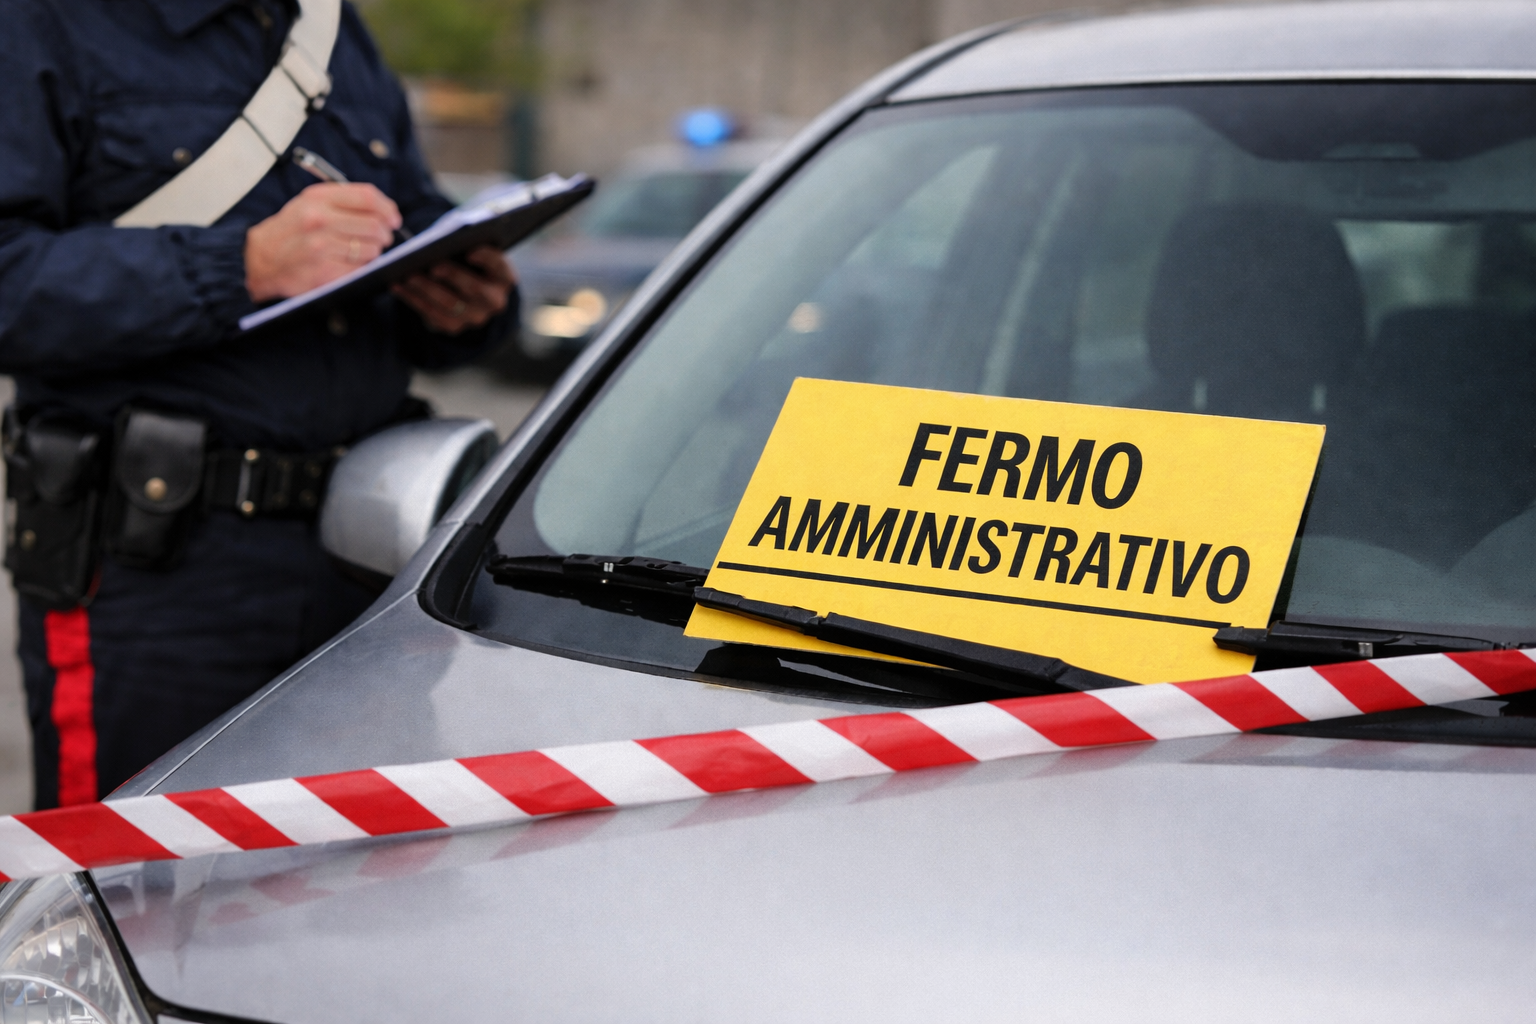
Il fermo amministrativo non è sempre legittimo. Presupposti di legge, casi di illegittimità, veicolo strumentale e scelte corrette tra pagamento e ricorso.